Sambla låneskydd är i själva verket Samblas trygghetsförsäkring, en fristående försäkring med Gjensidige som försäkringsgivare. Försäkringen betalar en fast summa till ditt eget konto i upp till 12 månader om du blir ofrivilligt arbetslös, helt sjukskriven eller måste vårda en nära anhörig. Du väljer själv månadsersättningen, upp till 10 000 kronor.
Samblas publicerade prisexempel är 295 kronor i månaden för 4 000 kronor i månadsersättning, med en prisuppgift från 5 mars 2024. Ersättningen börjar betalas först efter 30 dagars karens. En sjukdom som börjar inom 30 dagar efter att du tecknat försäkringen, eller en uppsägning inom 90 dagar, ger ingen ersättning alls.
Vem står bakom Samblas trygghetsförsäkring?
Sambla är en tjänst för privatekonomi som drivs av Sambla Group AB (org.nr 556974-8378) i Stockholm, med Nordic Capital som huvudägare sedan 2021. Sambla förmedlar försäkringen, medan försäkringsgivare och skadereglerare är Gjensidige Forsikring ASA Norge, svensk filial (org.nr 516407-0384).
Sambla Group AB är kreditmarknadsbolag under Finansinspektionens tillsyn och registrerat för försäkringsdistribution, bland annat inom sjukdom och olycksfall. Tillstånden kan du själv kontrollera i Finansinspektionens företagsregister innan du tecknar.
Vad kostar Samblas trygghetsförsäkring?
Sambla visar bara ett prisexempel, där 4 000 kronor i månadsersättning kostar 295 kronor i månaden. Prisuppgiften är daterad 5 mars 2024 och står kvar oförändrad på Samblas förklarande sida om låneskydd i oktober 2026. Ett exakt pris för din ersättningsnivå lämnar Samblas kundservice på 0770-220 180.
Månadsersättningen får vara högst 60 procent av din bruttolön och högst 10 000 kronor. Med en bruttolön på 25 000 kronor kan du försäkra hela 10 000 kronor, men med 12 000 kronor i lön stannar taket på 7 200 kronor.

Premien betalas varje månad oavsett om något händer, och i exemplet motsvarar den drygt 7 procent av den försäkrade ersättningen. Du får något tillbaka för premierna först om du drabbas av en skada som försäkringen täcker.
Vad skiljer trygghetsförsäkringen från ett låneskydd hos banken?
Ett vanligt låneskydd tecknas hos långivaren och hör till ett enda lån. Ersättningen går direkt till banken, och skyddet upphör när lånet är betalt. Samblas trygghetsförsäkring är inte kopplad till något lån, och pengarna kommer till ditt konto så att du själv bestämmer om de ska gå till lånet, hyran, elen eller kreditkortsräkningen.
Ett låneskydd hos långivaren kostar oftast en procentsats av lånets månadskostnad. Marginalen Bank tar till exempel 9,5 procent av månadskostnaden för sitt låneskydd, vilket blir 380 kronor på ett lån med 4 000 kronor i månadskostnad. Samblas exempel med 295 kronor för samma belopp är billigare, men karens, villkor och vad som ersätts skiljer sig åt.
Villkoren för ett låneskydd är lika viktiga att läsa som priset, eftersom kraven på bosättning, anställning och hälsa avgör om du får någon ersättning alls. Den som inte uppfyller teckningskraven kan betala premie i flera år utan att få ut något.
Vad ersätter försäkringen och hur länge?
Tillsvidareanställda får ersättning vid ofrivillig arbetslöshet och vid hel arbetsoförmåga på grund av sjukdom, olycka eller vård av en nära anhörig. Sedan 1 mars 2025 kan även företagare teckna försäkringen, och de får ersättning vid arbetsoförmåga och vid sjukhusvistelse längre än sju dagar men inte vid arbetslöshet. Båda grupperna får ett engångsbelopp på 25 000 kronor vid vissa allvarliga diagnoser, bland annat cancer, hjärtinfarkt, stroke, njursvikt och vissa transplantationer.
Ersättningen betalas från dag 31 med en trettiondel av månadsbeloppet per dag, i högst 12 månader per skada. Före 1 mars 2025 blev det som mest 11 månader, eftersom karensen åt upp den första månaden. Kvalificeringstiden räknas från dagen du tecknar försäkringen och karensen från dagen skadan inträffar.
| Händelse | Kvalificeringstid | Karens | Längsta ersättning |
|---|---|---|---|
| Ofrivillig arbetslöshet | 90 dagar | 30 dagar | 12 månader |
| Hel arbetsoförmåga | 30 dagar | 30 dagar | 12 månader |
| Sjukhusvistelse för företagare | 30 dagar | 7 dagar | 12 månader |
| Vissa allvarliga diagnoser | 30 dagar | Ingen | Engångsbelopp på 25 000 kr |
Karensen gör korta sjukskrivningar nästan värdelösa i försäkringen. Med 4 000 kronor i månadsersättning ger en sjukskrivning på 42 dagar bara 12 dagars ersättning, alltså 1 600 kronor. En sjukskrivning måste vara minst 57 dagar lång innan ersättningen blir större än ett års premie på 3 540 kronor.
Blir du varslad och tecknar försäkringen dagen efter får du ingen ersättning för just den uppsägningen. Både varslet och uppsägningen måste komma efter kvalificeringstiden på 90 dagar. Trygghetsförsäkringen gör nytta när den tecknas i lugna tider, inte när problemen redan syns.
Vem kan teckna Samblas trygghetsförsäkring?
- Ålder: Du ska ha fyllt 18 men inte 64 år när du tecknar försäkringen.
- Bosättning: Du ska vara folkbokförd och bosatt i Sverige och inskriven hos Försäkringskassan.
- Arbete: Du ska vara tillsvidareanställd eller företagare och ha arbetat minst 22 timmar i veckan under de sex månaderna direkt före teckningen.
- Hälsa och pension: Du ska vara fullt arbetsför när försäkringen beviljas och får inte ta ut pension.
Arbetslöshetsskyddet har egna krav. Du ska bli helt arbetslös efter att arbetsgivaren sagt upp dig på grund av arbetsbrist, och du ska vara inskriven som arbetssökande hos Arbetsförmedlingen. Egen uppsägning, avsked, uppsägning efter överenskommelse, permittering och en visstidsanställning som löper ut ger ingen ersättning.
Vid sjukdom krävs hel arbetsoförmåga styrkt med läkarintyg, så en sjukskrivning på deltid ger ingen ersättning. Försäkringen ersätter inte heller besvär som du har sökt läkare eller fått vård för under de 12 månaderna innan försäkringen började gälla, ålders- eller förslitningsbesvär i rygg, nacke, leder och muskler eller fibromyalgi.
Vilket skydd har du redan innan du tecknar?
Den största risken med en trygghetsförsäkring är att betala för ett skydd du redan har genom jobbet, facket eller ett befintligt lån. Gå igenom a-kassa, inkomstförsäkring, sjukpenning och befintliga lån innan du bestämmer belopp.
- A-kassan: A-kassan betalar upp till 80 procent av din tidigare inkomst vid arbetslöshet, men högst 27 200 kronor i månaden före skatt.
- Fackets inkomstförsäkring: Inkomstförsäkringen kompletterar a-kassan så att ersättningen tillsammans kan nå 80 procent av din tidigare lön, och den har ofta en kvalifikationstid på ett år.
- Sjukpenningen: Försäkringskassan betalar som mest 1 259 kronor per dag i sjukpenning under 2026, och arbetsgivarens eller kollektivavtalets försäkringar kan fylla på.
- Befintliga lån: Ett bolån eller privatlån kan redan ha ett låneskydd, så läs lånevillkoren innan du betalar för samma risk två gånger.
Räkna ut skillnaden mellan dina fasta kostnader och det du får från a-kassa, fack och Försäkringskassan, och försäkra bara den skillnaden. Lever ni på två inkomster i en delad ekonomi bör ni också räkna på vad som händer om bara den ena inkomsten försvinner.
Är försäkringen bättre än en egen buffert?
Fem års premier i Samblas exempel blir 17 700 kronor, vilket motsvarar drygt fyra månaders ersättning på 4 000 kronor. Händer ingenting under de fem åren hade samma pengar stått kvar på ett sparkonto i stället.
Försäkringen vinner när ett långt inkomstbortfall kommer tidigt. Tolv månaders ersättning på 4 000 kronor är 48 000 kronor, och att spara ihop samma summa tar fyra år med 1 000 kronor i månaden.
De vanligaste sätten att skydda ekonomin mot ett inkomstbortfall går att kombinera. Det som skiljer dem åt är framför allt vart pengarna betalas ut och vad skyddet kostar varje månad.
| Skydd | Täcker | Pengarna går till | Kostnad |
|---|---|---|---|
| Samblas trygghetsförsäkring | Arbetslöshet, sjukdom, olycka och vård av nära anhörig | Ditt eget konto | 295 kr i månaden i Samblas exempel |
| Låneskydd hos långivaren | Ett bestämt lån vid arbetslöshet, sjukdom eller dödsfall | Långivaren | En procentsats av lånets månadskostnad |
| A-kassa | Arbetslöshet | Ditt eget konto | Medlemsavgiften till a-kassan |
| Fackets inkomstförsäkring | Arbetslöshet utöver a-kassan | Ditt eget konto | Ingår i fackavgiften eller tecknas separat |
| Egen buffert | Allt du själv väljer | Ditt eget sparkonto | Ingen avgift |
Har du redan en buffert och bra skydd via a-kassa, fack och arbetsgivare kostar premien oftast mer än den ger. Saknar du sparpengar och har stora fasta kostnader, till exempel ett lån utan säkerhet, kan försäkringen vara det som gör att en lång sjukskrivning inte slutar med en betalningsanmärkning.
Behöver ditt kreditkort ett eget betalskydd?
Flera kortutgivare säljer betalskydd som tillval till kreditkortet. Eurocard Gold har betalskydd för 0,75 procent av utestående saldo per månad, vilket blir 150 kronor i månaden på en skuld på 20 000 kronor. Bank Norwegian säljer också betalskydd separat till kortet.
Samblas trygghetsförsäkring betalar till ditt konto och kan därför täcka kreditkortsräkningen lika väl som lånet. Har du redan trygghetsförsäkringen kan du räkna in kortskulden i månadsbeloppet i stället för att köpa ett andra skydd för samma risk. Hur dyr en delbetald kortskuld blir jämfört med ett lån visar vi i kreditkort eller kreditlån.
Har du redan ett kreditkort gäller de gamla reglerna för avtalet. Du har ändå rätt till kontoutdrag varje månad, minst 30 dagars förvarning om kreditgränsen sänks och möjlighet att betala av en uppsagd kredit på tolv månader.
Hur tecknar man Samblas trygghetsförsäkring?
Försäkringen tecknas via Samblas kundservice, på telefon eller med e-post, och kundservice ger också rådgivning om försäkringen. Har du redan försäkringen ser du den i Samblas app.
- Bestäm belopp: Välj en månadsersättning som täcker det som saknas när a-kassa, fack och Försäkringskassan har betalat sitt, högst 60 procent av bruttolönen och högst 10 000 kronor.
- Kontakta Sambla: Ring 0770-220 180 eller mejla forsakringar@sambla.se och be om pris för det belopp du har valt.
- Läs villkoren: Du har 30 dagars ångerrätt, så läs försäkringsbeviset och villkoren medan ångerrätten gäller.
- Betala via autogiro: Premien dras varje månad, och om en dragning inte går igenom skickas en påminnelsefaktura.
Hur anmäler man skada på Samblas trygghetsförsäkring?
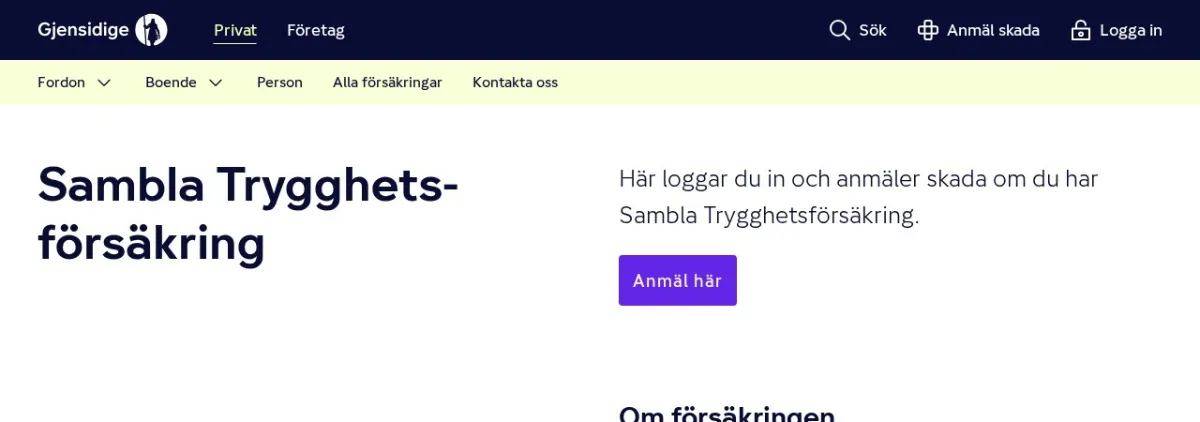
Skadeanmälan görs till Gjensidige och inte till Sambla. Du anmäler skadan på Gjensidiges sida för Sambla Trygghetsförsäkring, och Gjensidiges kundservice för försäkringen svarar på 010-483 99 99 vardagar mellan klockan 9 och 13.
Vid arbetsoförmåga behöver Gjensidige ett läkarintyg som visar arbetsoförmågans orsak och omfattning, och ett intyg från Försäkringskassan om utbetald sjukpenning, sjukersättning eller aktivitetsersättning. Vid arbetslöshet krävs ett intyg om inskrivning hos Arbetsförmedlingen och ett intyg från den senaste arbetsgivaren om varför du blev arbetslös och hur länge du arbetade där.
Vanliga frågor om Sambla låneskydd
Måste man ha lån via Sambla för att teckna trygghetsförsäkringen?
Nej. Samblas trygghetsförsäkring är fristående och går att teckna även om du inte har ett privatlån via Sambla. Försäkringen följer inte heller med något lån, så du kan behålla den när ett lån är betalt.
Är ersättningen från Samblas trygghetsförsäkring skattepliktig?
Nej, ersättningen från trygghetsförsäkringen är inte skattepliktig. Du får alltså hela den försäkrade månadsersättningen till ditt konto, och samma sak gäller en utbetalning från Samblas livförsäkring.
Hur säger man upp Samblas trygghetsförsäkring?
Du säger upp försäkringen genom att ringa Samblas försäkringsavdelning på 0770-220 180 och välja knappval 2. Villkoren tillåter uppsägning när som helst med omedelbar verkan, och Sambla berättar i samtalet när försäkringen slutar gälla.
Vad gör man om Gjensidige nekar ersättning?
Begär först omprövning hos Gjensidige och förklara varför du anser att beslutet är fel. Blir svaret fortfarande nej kan du vända dig till Allmänna reklamationsnämnden eller allmän domstol, och i medicinska frågor kan Personförsäkringsnämnden lämna ett yttrande.
Till vilken ålder gäller Samblas trygghetsförsäkring?
Trygghetsförsäkringen upphör vid huvudförfallodagen efter att du har fyllt 68 år, och den måste tecknas innan du fyller 64. Samblas livförsäkring har en annan gräns och gäller till och med sista dagen i den månad du fyller 67 år.
Vad är skillnaden mellan trygghetsförsäkringen och Samblas livförsäkring?
Trygghetsförsäkringen från Gjensidige betalar en månadsersättning medan du lever men inte kan arbeta. Livförsäkringen hanteras av Evident Life och betalar ett engångsbelopp till förmånstagarna om du dör. Livförsäkringen kan bara tecknas av den som via Sambla har blivit erbjuden ett låneavtal hos någon av Samblas samarbetspartner.
Mer att läsa om lån, skulder och kreditkort