IFA Finance DAC är ett irländskt bolag som äger obetalda svenska konsumentskulder, och kraven har gått via Gothia Inkasso, det inkassobolag som i dag heter Riverty. Har du fått ett kravbrev med IFA Finance DAC som borgenär har en gammal skuld alltså bytt ägare. Bolaget finns på riktigt och har varit part i mål i både Högsta domstolen och Göta hovrätt, men varje krav ska ändå kontrolleras innan du betalar.
Inkassoavgiften får vara högst 180 kronor och en avbetalningsplan högst 170 kronor att upprätta, samma tak som för alla andra inkassokrav i Sverige. Stämmer kravet betalar du eller ber Riverty om en plan, och stämmer det inte bestrider du skriftligt. Själva inkassokravet ger ingen betalningsanmärkning, men ett utslag från Kronofogden gör det.
Var finns IFA Finance DAC?
Det fullständiga namnet är IFA Finance Designated Activity Company, där DAC är en irländsk bolagsform. IFA Finance DAC bildades den 10 januari 2017, har nummer 596118 i det irländska bolagsregistret och är registrerat i Dublin på samma adress som Rivertys irländska koncernbolag.
IFA Finance DAC syns också i svenska domstolsavgöranden. I Högsta domstolens beslut Ö 4545-21 den 15 december 2021 står bolaget som en av flera borgenärer, med adress c/o Gothia Inkasso i Varberg. I ett mål som Göta hovrätt avgjorde 2022 krävde IFA Finance DAC en konsument på 5 506,40 kronor plus 29 procents årlig ränta, 180 kronor i inkassoavgift och 120 kronor i påminnelseavgifter.
Varför kommer kravet från Riverty och inte från IFA Finance DAC?
IFA Finance DAC äger skulden, men kontakten med dig sköts av ett svenskt inkassobolag. Tidigare skötte Gothia Inkasso i Varberg kontakten, och tjänsten heter i dag Riverty Back in Flow. Bolaget bakom är Riverty Sweden AB, som har kvar Gothia Inkasso bland sina övriga företagsnamn, så brev och betalningsportal kan bära olika namn för samma ärende.
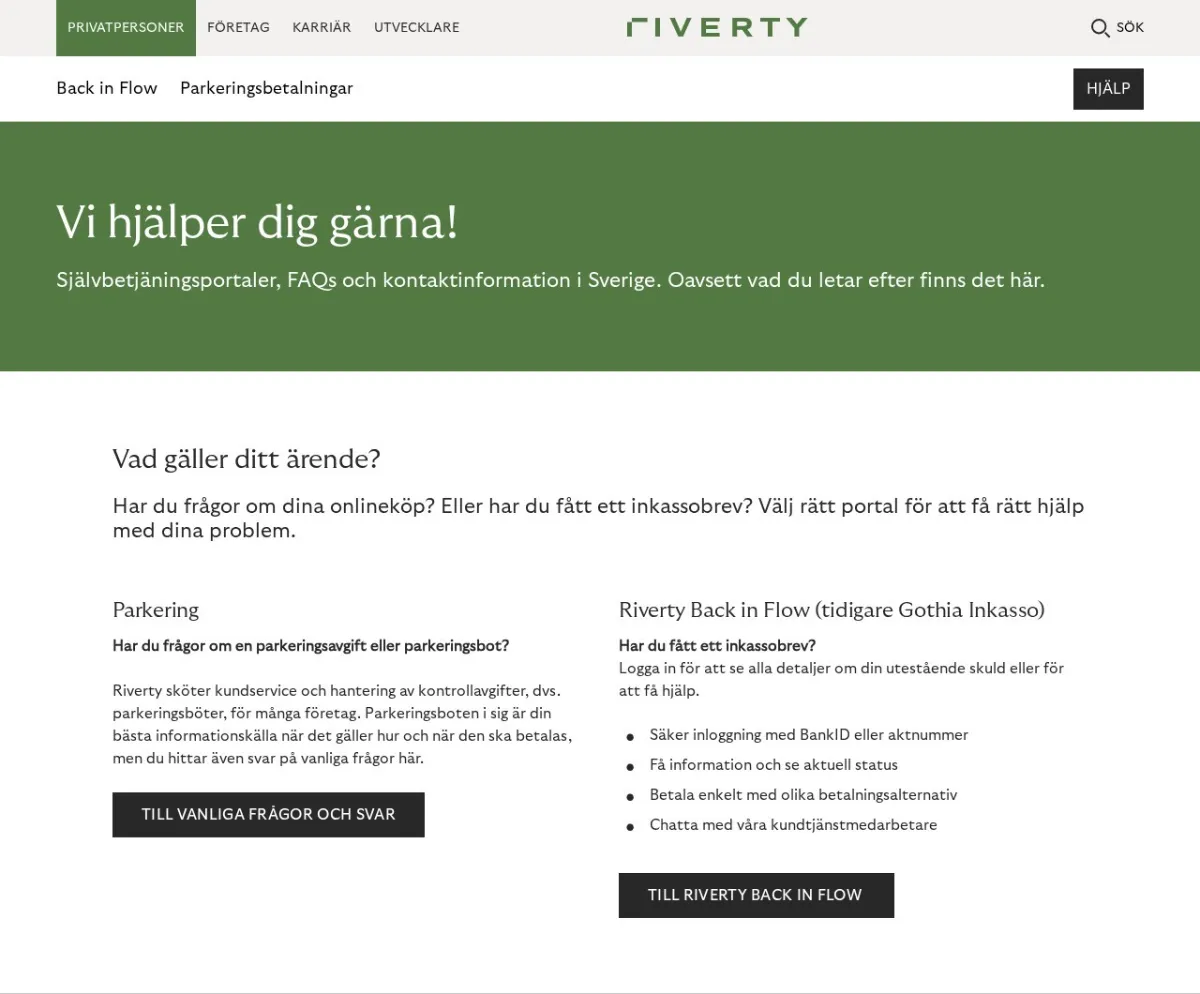
Rollerna är desamma oavsett namnet i brevhuvudet. IFA Finance DAC är borgenär och har rätt till pengarna, medan Riverty sköter kraven och tar emot betalningen. Inkassobolaget ska berätta att skulden har sålts senast vid den första inkassoåtgärden, om du inte redan vet det. Även den som säljer en kredit ska som huvudregel informera dig om försäljningen.
Den nya ägaren får ingen bättre rätt mot dig än den gamla hade. Du får göra samma invändningar mot IFA Finance DAC som mot den ursprungliga kreditgivaren. Regeln står i 28 § konsumentkreditlagen (2010:1846) för äldre lån med bestämd löptid och i 4 kap. 19 § konsumentkreditlagen (2026:1011) för nyare avtal och kontokrediter.
Är kravet från IFA Finance DAC äkta?
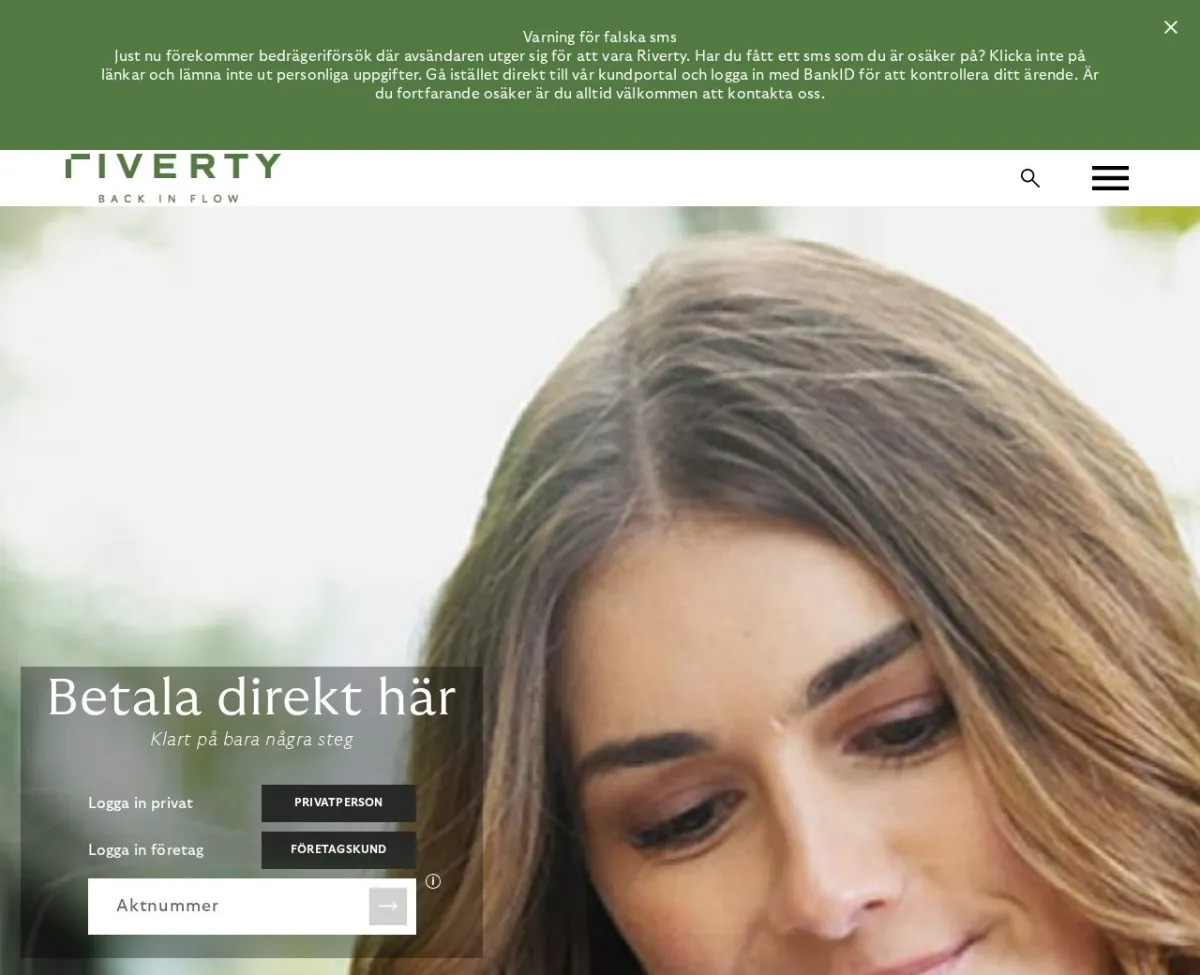
Att IFA Finance DAC står som borgenär och Riverty som avsändare tyder inte på bluff, eftersom IFA Finance DAC har haft Gothia Inkasso som adress i svenska ärenden. Bedragare använder ändå kända inkassonamn i falska sms och mejl. Gå därför själv till se.flow.riverty.com och logga in med BankID i stället för att klicka på en länk, och lägg märke till att Riverty varnar för falska sms redan på startsidan.
Känner du inte igen skulden alls kan någon ha använt dina uppgifter. Bestrid kravet direkt hos Riverty, polisanmäl om någon har tagit lån eller handlat i ditt namn och spara kopior av allt du skickar. Kommer sedan ett betalningsföreläggande från Kronofogden ska du invända i tid.
Ett äkta inkassokrav ska innehålla ett antal grunduppgifter som Finansinspektionen har bestämt. Saknas någon av uppgifterna ska du fråga Riverty innan du betalar något.
- Vad skulden gäller: Kravet bör säga i klartext vad fordran avser, och ett nummer eller en hänvisning till en tidigare faktura räcker inte.
- Vem du betalar till: Brevet ska ange mottagaren av betalningen och vart du skickar en invändning.
- Inkassobolaget: Rivertys fullständiga namn och kontaktuppgifter ska stå med, liksom datum för brevet.
- Räntan: Brevet ska visa grunden för ränteberäkningen och vilken räntesats som gäller nu.
- Följderna: Kravet ska tala om vad som händer om du inte betalar.
Riverty är skyldigt att utan onödigt dröjsmål svara på dina frågor om skulden och dess rättsliga grund. Reglerna står i Finansinspektionens föreskrifter om inkasso (FFFS 2025:2), som gäller sedan 1 juli 2025. Fråga gärna efter den ursprungliga borgenären, när skulden såldes och vilket avtal eller vilken faktura kravet bygger på.
Vad får ett inkassokrav från IFA Finance DAC kosta?
Avgifterna har tak i lagen om ersättning för inkassokostnader, och taken är desamma för ett irländskt bolag som för en svensk bank. Påminnelseavgiften får bara tas ut om avgiften avtalades senast när skulden uppstod. Kostnader för andra åtgärder som ska få dig att betala, till exempel telefonsamtal, behöver du inte ersätta.
| Kostnad | Lagens nivå | Villkor |
|---|---|---|
| Skriftlig betalningspåminnelse | Högst 60 kr | Avgiften avtalades senast när skulden uppstod |
| Inkassokrav | Högst 180 kr | Kravbrevet är utformat som inkassolagen kräver |
| Upprättande av amorteringsplan | Högst 170 kr | Planen görs i samråd med dig och sätts upp skriftligt |
| Dröjsmålsränta utan avtalad ränta | 10,00 % per år | Gäller 1 juli till 31 december 2026 |
Räntan kan bli högre än i exemplet. Har du avtalat om en egen ränta med den ursprungliga borgenären gäller den avtalade räntan, och i hovrättsmålet från 2022 var räntan 29 procent. Räntetaket, som till och med 31 december 2026 ligger på 22 procent, gäller bara kreditavtal som har tecknats från 1 mars 2025.
Kan skulden hos IFA Finance DAC vara preskriberad?
En skuld som du som privatperson har till ett företag preskriberas som huvudregel efter tre år, om inte preskriptionen avbryts. Preskriptionen avbryts varje gång du får ett skriftligt krav, betalar en del eller på annat sätt erkänner skulden, och då börjar en ny treårsperiod. En skuld som har krävts med jämna mellanrum kan därför vara giltig fast den är tio år gammal.
Har det gått mer än tre år utan krav, betalning eller rättsliga åtgärder ska du invända mot kravet och hänvisa till preskription. Preskription räknas som en saklig invändning, och då får inkassobolaget inte ansöka om betalningsföreläggande hos Kronofogden.
Betalar du frivilligt en skuld som redan är preskriberad kan du normalt inte kräva tillbaka pengarna, eftersom betalningen räknas som att du har erkänt skulden. Högsta domstolen slog 2018 fast att den som har fått betala en preskriberad skuld genom utmätning har rätt att kräva tillbaka pengarna. Kontrollera därför datumen innan du betalar, inte efter.
Hur bestrider man ett krav från IFA Finance DAC?
- Skriv till Riverty: Skicka ett meddelande i portalen eller skriv till adressen för invändningar i kravbrevet, och förklara vilken del av kravet du inte godtar och varför.
- Spara bevisen: Datera bestridandet och spara en kopia tillsammans med kvitton och tidigare brev om skulden.
- Betala inte den omtvistade delen: En betalning kan tolkas som att du godtar kravet, så betala bara det du anser att du är skyldig.
- Bekräfta delgivningen: Får du ett betalningsföreläggande ska du bekräfta att du har tagit emot föreläggandet, och bekräftelsen betyder inte att du godtar kravet.
Bestridandet av ett betalningsföreläggande skickar du skriftligt till Kronofogden, normalt inom tio dagar från att du tog del av föreläggandet. Då meddelar Kronofogden inget utslag. Vill IFA Finance DAC gå vidare lämnas målet över till tingsrätten, där en domare prövar vem som har rätt.
Ett bestridande ger ingen betalningsanmärkning. En betalningsanmärkning kan komma när Kronofogden har fastställt skulden i ett utslag, och för en privatperson finns anmärkningen kvar i tre år. Samma regler gäller när kravet kommer från ett annat inkassobolag, till exempel BFM Inkasso.
Hur betalar man skulden eller får en avbetalningsplan?
Stämmer kravet är det billigast att betala hela beloppet före förfallodagen, eftersom räntan löper varje dag. Du betalar genom att logga in på se.flow.riverty.com med BankID, där du kan betala med kort eller Swish, eller med betalningsuppgifterna i kravbrevet.
Riverty kan i vissa fall erbjuda en avbetalningsplan, som du ber om genom att ringa 0340-66 44 40 måndag till torsdag 8 till 17 eller fredag 9 till 17. Planen får kosta högst 170 kronor att upprätta. Behöver du bara lite mer tid kan du begära anstånd i portalen och flytta fram förfallodagen en gång, om ärendet uppfyller Rivertys villkor.
Ta inte en ny kortkredit för att betala inkassoskulden om du inte kan betala kortfakturan i sin helhet inom de räntefria dagarna. En ny kortkredit får ha en årsränta på upp till 22 procent, mer än dubbelt så mycket som dröjsmålsräntan på 10 procent när ingen egen ränta har avtalats.
Räcker inte pengarna finns kommunens budget- och skuldrådgivning. Alla kommuner måste ge ekonomisk rådgivning till personer med skulder. Rådgivningen är kostnadsfri och kan hjälpa dig med en budget eller en ansökan om skuldsanering. Bor ni flera i hushållet lönar det sig att gå igenom er delade ekonomi samtidigt.
Vad händer om man inte svarar på kravet?
Den som varken betalar eller bestrider riskerar att IFA Finance DAC ansöker om betalningsföreläggande. Kommer det inget svar inom fristen meddelar Kronofogden utslag, och därefter kan skulden drivas in genom utmätning av lön eller tillgångar. Hur mycket av lönen du får behålla vid en utmätning bestäms av förbehållsbeloppet.
| Val | När valet passar | Vad som händer sedan |
|---|---|---|
| Betala hela beloppet | Kravet stämmer och pengarna finns | Ärendet avslutas utan betalningsanmärkning |
| Avbetalningsplan | Kravet stämmer men beloppet är för stort | Skulden betalas av i delar |
| Bestrida skriftligt | Kravet är helt eller delvis fel | Tvisten kan prövas i tingsrätten i stället för att bli ett utslag |
| Inte svara | Aldrig | Utslag, betalningsanmärkning och risk för utmätning |
Det enda val som garanterat blir dyrt är att inte göra något alls. Svara inom fristen i kravbrevet, både när du tänker betala och när du tänker bestrida, och spara en kopia av allt du skickar.
Vanliga frågor om IFA Finance DAC
Vad gör jag om jag redan har betalat skulden?
Skicka ett betalningsunderlag, till exempel ett kvitto eller kontoutdrag, till Riverty som meddelande i portalen. Betalade du till den ursprungliga borgenären innan du visste att skulden var såld gäller betalningen, och inkassobolaget får inte driva in pengar som redan är betalda. Registrerades betalningen samma dag som inkassokravet skrevs ut eller senare kan du ändå behöva betala ränta och inkassoavgift.
Kan jag betala direkt till IFA Finance DAC?
Betala till den mottagare och med de betalningsuppgifter som står i kravbrevet eller i Rivertys portal, eftersom kravbrevet ska ange vem betalningen ska göras till. En betalning till fel mottagare riskerar att inte kopplas till ärendet, och under tiden kan mer ränta hinna läggas på.
Går det att förhandla ner skulden?
Du har ingen rätt att få skulden nedsatt, men du kan lägga ett eget förslag. Riverty tar emot förslag på betalning som meddelande i portalen när de vanliga alternativen inte passar. Får du ett erbjudande om att betala ett lägre belopp som slutlikvid ska du ha erbjudandet skriftligt innan du betalar.
Får inkassobolaget ringa och skicka sms om skulden?
Inkassobolaget får kontakta dig, men kontakten ska hållas i skälig omfattning och vara saklig och korrekt. Bolaget får inte söka upp dig hemma eller på någon annan plats om du inte uttryckligen har bett om det, med undantag för delgivning. Skickas krav via sms eller mejl ska bolaget se till att rätt person nås.
Vad händer med skulden till IFA Finance DAC vid skuldsanering?
Skulden finns kvar under en skuldsanering, men IFA Finance DAC får bara de belopp som betalningsplanen anger. I ett mål från 2022 där IFA Finance DAC var kärande slog Göta hovrätt fast att en pågående skuldsanering inte hindrar att kravet fastställs. Hävs skuldsaneringen kan bolaget åter kräva hela det belopp som inte redan är betalt.
Vart vänder jag mig om inkassobolaget gör fel?
Klaga först till Riverty, som har en egen sida för klagomål på riverty.com. Finansinspektionen har tillsyn över inkassobolagen sedan 1 januari 2024 och kontrollerar att de följer god inkassosed. En tvist om själva skulden avgörs i tingsrätten om ni inte kommer överens.
Mer att läsa om skulder och krediter